米国とイスラエルがイランを攻撃したのは2026年2月28日。ロシアによるウクライナ侵攻からほぼ4年後のことだった。いずれの紛争も化石燃料の供給を混乱させ、世界のエネルギー市場に衝撃を与えた。しかしEU(欧州連合)では、電気料金に及ぼす影響に大きな違いがあった。1日前市場の取引価格は2022年の時には大幅に上昇したが、2026年は相対的に低い水準で推移した。太陽光発電と蓄電池が急速に拡大した効果である。コストの高いガス火力発電の依存度を減らすことができた結果、ガスの消費量を減らして、ガスの価格上昇も抑えた。
1日前市場の取引価格が61~76%も低く
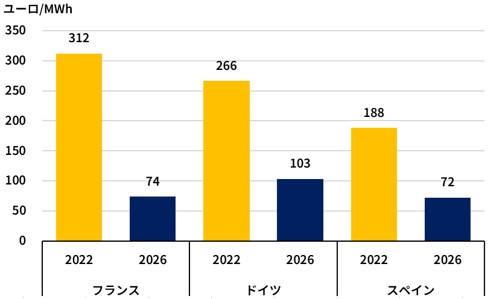
EU域内の発電電力量の半分近くを占めるフランス、ドイツ、スペインの3カ国では、1日前市場の取引価格が2026年3~8月に2022年の同時期と比べて61~76%も低かった(図1)。
図1 EU主要3カ国の1日前市場の取引価格(3~8月、2022年と2026年を比較)
出典:European Network of Transmission System Operators for Electricity, Transparency Platform
EUの卸電力市場はメリットオーダーの原則で運営している。発電電力量を増やすために必要な追加コストが低い発電所から電力を供給できて、供給量が需要を満たすまでのあいだ取引が成立する。最後に取引が成立した時点で、追加コストの最も高い発電所が市場価格を決める仕組みだ。EUでは化石燃料による火力発電、特に石炭火力とガス火力が市場価格を決めるケースが通常である。燃料コストと炭素コストを市場価格に反映する形になる。
2026年の1日前市場の価格が低下した主な理由は、追加コストの高い発電所のコストが2022年よりも大幅に低かったことである。太陽光発電と蓄電池の導入量が急速に拡大して、コストの高い化石燃料による火力発電を減少させたことが要因だ。
太陽光発電が4年間で倍増、火力発電は大幅に減少
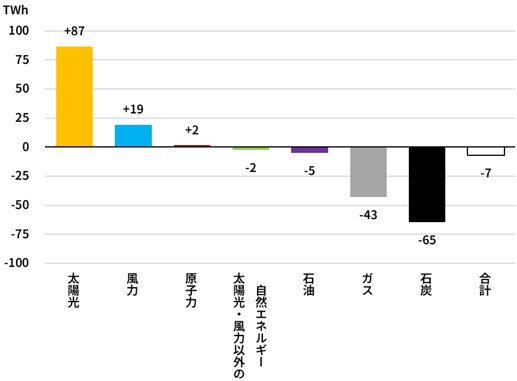
EUでは2026年の3月から6月までの4カ月間に、太陽光による発電電力量が2022年の同時期と比べて2倍近くに拡大した(図2)。石炭火力とガス火力の発電電力量は大きく減少して、追加コストの低い発電にシフトしたことがわかる。
図2 EUの発電電力量の変化(2026年3~6月を2022年3~6月と比較)
出典:Ember, Monthly Electricity Data
太陽光発電の拡大によって、EUの卸電力市場ではネガティブプライス(マイナス価格)が頻繁に見られるようになった。太陽光や風力など追加コストの非常に低い発電所の供給量が需要を上回り、一方で追加コストの高い発電所が出力を抑制できない、あるいは抑制すると経済性を損なう場合に、ネガティブプライスが発生する。発電所によっては運転を停止して再び発電を開始するよりも、運転を続けて余剰電力をネガティブプライスで売るほうがコストを抑えられる場合がある。
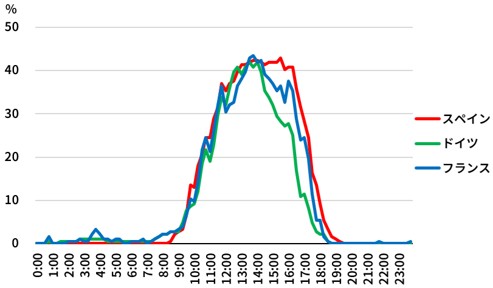
2026年の3月から8月までの6カ月間に、1日前市場でネガティブプライスが発生した時間帯の比率は、スペインで12%、フランスで11%、ドイツで9%だった。2022年の同時期にはネガティブプライスの発生はほとんどなく、3カ国の中ではドイツの市場だけである。ネガティブプライスは太陽光発電がピークになる日中の時間帯で主に発生する(図3)。
図3 EU3カ国でネガティブプライスが発生した比率(時間帯別、2026年3~8月)
ネガティブプライスは電源の種類によって及ぼす影響に違いがある。原子力発電は他の発電方法と比べて運転を柔軟に調整することがむずかしく、ネガティブプライスは損失をもたらす場合が多い。フランスでは市場価格に合わせて原子炉の出力を調整して柔軟に運転している。同国の送配電事業者であるRTEが系統の電圧制御などの点から原子炉の運転を要求する場合もある。原子力発電所を運営する事業者のEDFはRTEとの契約に基づいて、出力を維持することに対して経済的な補償を受けることができる。そのぶん電力システムに追加のコストが発生することになる。このような系統の維持には蓄電池などの代替手段があり、その効果に注目が集まっている。
蓄電池は卸電力市場の価格が低いかネガティブになった時に効果を発揮する。電力が豊富で安価な時に蓄電できるメリットがある。太陽光発電が拡大して日中の電力価格を押し下げると、蓄電池は安価な電力を充電して、価格が高い時に放電できる。
蓄電池の拡大が夜間のガス火力を抑制
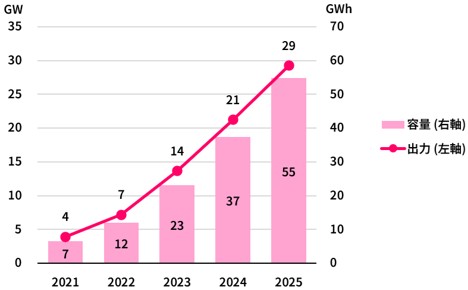
EUのドイツ、イタリア、フランス、スペイン、ポルトガル、ポーランドの6カ国を合わせると、蓄電池の累積導入量は2021年末から2025年末までの4年間で、出力が約7倍に、容量が約8倍に拡大した(図4)。
図4 EU主要6カ国の蓄電池の累積導入量(2021~2025年)
出典:BloombergNEF, Energy Storage Market Outlook 1H 2026: More Records Ahead (2026年5月) [要購読]
出力よりも容量が拡大するペースのほうが速い。これは持続時間(放電時間)の長い蓄電池が増えていることを示している。特に事業用の蓄電池で、そのような傾向が見られる。住宅用の蓄電池では2021年から2025年まで、持続時間が平均2時間を少し下回る水準だった(2025年は1.8時間)。これに対して事業用の蓄電池では、2021年の1.4時間から2025年に2.3時間に増えた。日中の太陽光発電の電力を多く充電して、価格が高い時間帯に長く放電できる。
蓄電池の導入コストと充電コストが低下すると、夜間に低コストで柔軟な電力供給を実行できるようになる。従来はガス火力発電が担ってきた役割を蓄電池が代替して、ガス火力に対する依存度を低減する効果がある。
ガス火力の発電電力量が27%も低下
ガス火力発電が減少したことは、EUの天然ガスの消費量全体を低下させるうえで重要だ。2026年の3月から6月までの4カ月間のガス火力の発電電力量は、2022年の同時期に比べて27%低下した。ガスの消費量全体の減少率16%を大きく上回った1。
ガスの需要が減少した結果、ガスの価格が低下したことに加えて、国際的な価格動向の影響も受けにくくなった。2026年3~8月の欧州の天然ガス価格は平均で17ドル/MMBu(100万英国熱量単位)だった2。まだ高いとはいえ、2022年の同時期に平均で43ドル/MMBuだった水準と比べると60%も低くなった3。
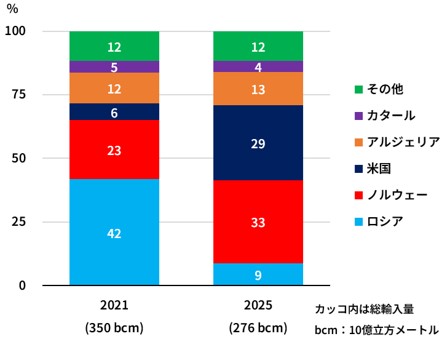
並行してガスの供給ルートの多様化を進めたことで、より強固な供給体制を構築できた点も見逃せない。ロシアからパイプラインで供給する量を減らし、米国の液化天然ガス(LNG)やノルウェーのガスへ移行した。中東のLNGに依存する割合を増やすことなく、ホルムズ海峡の混乱の影響を受けずに済んだ(図5)。この問題は長らく専門家が指摘してきたことである。
図5 EUの天然ガスの輸入状況(輸入国別の比率、2021年と2025年)
出典:BP/Energy Institute, Statistical Review of World Energy 2022 (2022年6月)、同2026 (2026年6月)
太陽光発電と蓄電池の急速な拡大によって、EU諸国は化石燃料の価格の影響を受けにくくなった。環境面のメリットに加えて、経済性とエネルギーセキュリティの面でも有利な状況を作り出した。化石燃料に大きく依存している日本にとっては重要な教訓になる。太陽光発電と蓄電池の導入を加速させれば、燃料の輸入に対する依存度を減らし、不安定な地政学と気候危機に対応する力を高めることができる。
- Eurostat, Energy - Monthly Data (data downloaded 3 September 2026).
- World Bank Group, Commodity Markets: Monthly Prices (data downloaded 3 September 2026).
- Ibid.